Nota fiscal para condomínio: como funciona a emissão e o que muda com a Reforma Tributária
Octopus · 26 de outubro de 2026 · 11 min de leitura
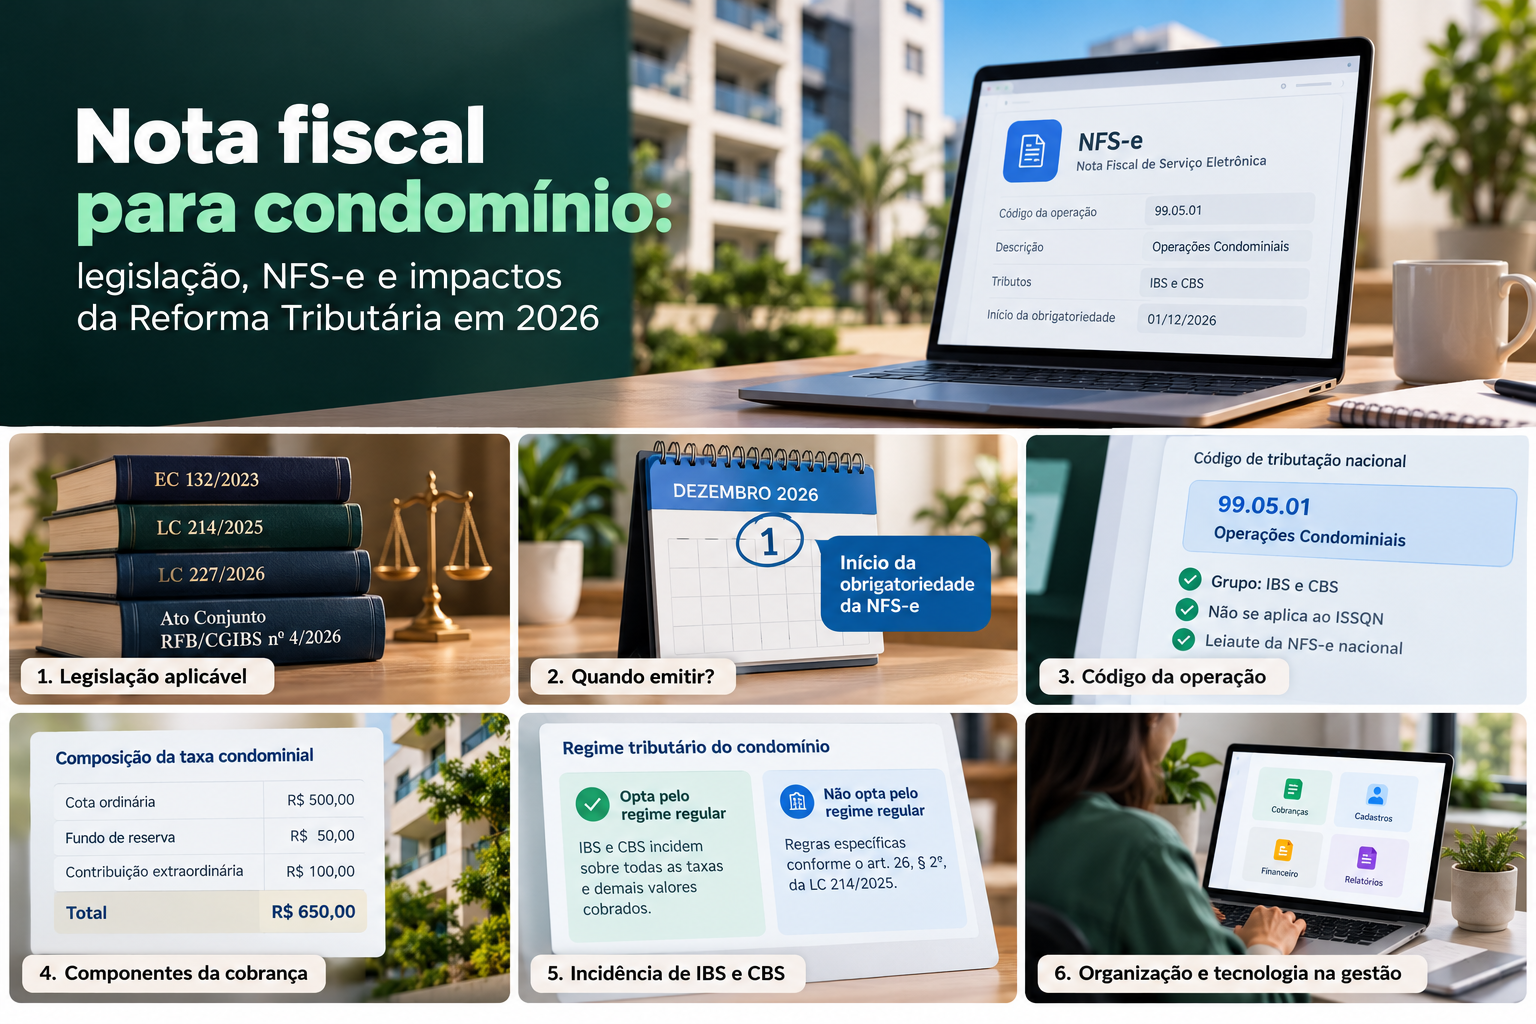
Entenda como funciona a emissão de nota fiscal para condomínio, o que muda com a Reforma Tributária e como automatizar o processo com a Octopus
A emissão de nota fiscal para condomínio passou a exigir atenção especial com a implementação da Reforma Tributária sobre o Consumo. Além das mudanças na estrutura dos tributos, foram publicadas especificações técnicas próprias para documentar as taxas e demais valores cobrados pelos condomínios edilícios.
O tema envolve três aspectos distintos: a obrigação de emissão de documentos fiscais eletrônicos, a adequação ao leiaute nacional da Nota Fiscal de Serviço Eletrônica (NFS-e) e a análise da incidência do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS).
O cronograma estabelecido pelo Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, prevê o início em 1º de dezembro de 2026 para a documentação fiscal das taxas e demais valores condominiais, assim como de outras receitas do condomínio edilício. <a href="https://www.gov.br/nfse/pt-br/noticias/cgnfs-e-orienta-sobre-os-prazos-para%20destaque-de-ibs-cbs-nas-notas-fiscais-de-servico">Fonte oficial: Portal Nacional da NFS-e</a>.
Para síndicos, administradoras e profissionais da contabilidade, compreender essas mudanças é fundamental para organizar os processos financeiros, revisar os cadastros e definir procedimentos compatíveis com as novas exigências.
Neste artigo, analisamos a legislação aplicável, os principais requisitos técnicos da NFS-e e os cuidados necessários para adequar a gestão condominial.
1. Qual legislação regulamenta a nota fiscal para condomínio?
A adequação fiscal dos condomínios no contexto da Reforma Tributária deve ser analisada a partir de um conjunto de normas legais, regulamentares e técnicas.
Entre as principais referências estão:
Emenda Constitucional nº 132/2023
Promoveu a reforma da tributação sobre o consumo e estabeleceu as bases constitucionais para a criação do IBS e da CBS, além de prever a transição para o novo sistema tributário.
Lei Complementar nº 214/2025, com alterações posteriores
Instituiu o IBS, a CBS e o Imposto Seletivo, além de disciplinar os regimes de incidência e as regras aplicáveis a diferentes operações econômicas.
O artigo 26, § 2º, contém disposições específicas para condomínios edilícios, incluindo a possibilidade de opção pelo regime regular e regras relacionadas à participação das taxas condominiais na receita total do condomínio.
Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026
Estabeleceu o cronograma de obrigatoriedade dos documentos fiscais eletrônicos no contexto da regulamentação do IBS e da CBS. Seu artigo 1º, inciso III, trata dos prazos aplicáveis às diferentes categorias de operações.
Nota Técnica SE/CGNFS-e nº 009, versão 1.01
Atualizou o leiaute da NFS-e de padrão nacional para contemplar as informações relacionadas à Reforma Tributária. A documentação inclui regras específicas para as operações condominiais, os campos fiscais e a composição dos valores registrados no documento.
É importante observar que as notas técnicas especificam o funcionamento do documento fiscal eletrônico. Elas não substituem a legislação que determina a incidência dos tributos.
2. A partir de quando o condomínio deverá emitir a NFS-e?
Conforme o cronograma oficial divulgado pela Receita Federal e pelo Comitê Gestor do IBS, a data prevista para o início da obrigatoriedade documental das cobranças condominiais é 1º de dezembro de 2026.
A regra abrange a cobrança de taxas e demais valores condominiais pelo condomínio edilício, bem como outras receitas do condomínio, observadas as disposições aplicáveis a cada operação.
A previsão está relacionada ao Ato Conjunto RFB/CGIBS nº 4/2026 e às orientações oficiais sobre o cronograma dos documentos fiscais eletrônicos.
Para fins de planejamento, é necessário distinguir a data de início da obrigatoriedade da publicação e implantação dos leiautes técnicos. Esses marcos não são equivalentes.
A administradora deve acompanhar as atualizações oficiais e confirmar quais procedimentos serão exigidos para o ambiente de emissão utilizado pelo condomínio.
3. Qual é o código fiscal da operação condominial?
A Nota Técnica SE/CGNFS-e nº 009, versão 1.01, estabeleceu o código de tributação nacional 99.05.01 — Operações Condominiais.
Segundo a documentação técnica oficial, esse código integra o grupo de operações relacionadas ao IBS e à CBS, mas não ao ISSQN.
Seu objetivo é identificar as taxas e os demais valores cobrados pelo condomínio edilício no documento fiscal eletrônico.
A especificação também prevê campos próprios para detalhamento das cobranças e dos descontos, além de tornar obrigatório o grupo de informações relativo ao imóvel.
Esses requisitos permitem que o documento fiscal registre a composição da cobrança de acordo com as categorias previstas no leiaute.
Quais informações precisam ser organizadas?
A adequação técnica exige atenção especial a:
Identificação do condomínio e de seu CNPJ;
Identificação do imóvel, conforme os campos exigidos pelo leiaute;
Discriminação dos componentes da cobrança;
Registro dos descontos aplicáveis;
Formação do valor total do documento;
Classificação da operação e preenchimento dos campos tributários pertinentes.
A estrutura exata deve seguir a versão vigente dos anexos técnicos e as regras de validação do ambiente de emissão.
Referência técnica: Nota Técnica 009 e documentação da Reforma Tributária no Portal Nacional da NFS-e.
4. Como a nota fiscal deve representar a taxa condominial?
A taxa condominial normalmente reúne diferentes componentes financeiros, definidos conforme a convenção, as deliberações condominiais e o orçamento aprovado.
A implementação técnica da NFS-e exige que os componentes da cobrança sejam registrados de acordo com os campos e as categorias estabelecidos para operações condominiais.
Considere, por exemplo, uma cobrança mensal composta por:
Componente
Valor ilustrativo
Cota ordinária
R$ 500,00
Fundo de reserva
R$ 50,00
Contribuição extraordinária
R$ 100,00
Total antes dos descontos
R$ 650,00
O exemplo demonstra por que é importante manter a composição financeira da cobrança organizada. Os valores e as categorias devem ser registrados conforme o leiaute aplicável, sem presumir que todas as rubricas terão necessariamente o mesmo tratamento tributário.
O sistema de gestão deve permitir identificar a origem dos valores, os critérios de cálculo e eventuais descontos, mantendo consistência entre o financeiro do condomínio e o documento fiscal emitido.
A discriminação adequada também facilita a conferência contábil e a rastreabilidade das informações.
5. O condomínio deverá pagar IBS e CBS sobre as taxas condominiais?
A obrigação de emitir um documento fiscal não significa, automaticamente, que todos os valores registrados estarão sujeitos ao pagamento de IBS e CBS.
O tratamento tributário dos condomínios edilícios está disciplinado, entre outros dispositivos, pelo artigo 26, § 2º, da Lei Complementar nº 214/2025, com as alterações promovidas pela legislação complementar posterior.
O dispositivo estabelece regras específicas para o condomínio edilício.
Condomínio que opta pelo regime regular
Nos termos do artigo 26, § 2º, inciso I, caso o condomínio exerça a opção pelo regime regular, o IBS e a CBS incidirão sobre todas as taxas e demais valores cobrados dos condôminos e de terceiros, conforme a disciplina legal aplicável.
Condomínio que não opta pelo regime regular
O inciso II do mesmo parágrafo prevê uma regra específica para o condomínio que não exerce essa opção.
Quando as taxas e os demais valores condominiais cobrados dos próprios condôminos representarem menos de 80% da receita total, o condomínio ficará sujeito à incidência do IBS e da CBS sobre as operações com bens e serviços que realizar, conforme a hipótese legal indicada no dispositivo.
A aplicação dessas regras exige analisar a composição da receita total e a origem dos valores recebidos.
Portanto, não é correto presumir que todos os condomínios terão o mesmo tratamento tributário ou que a simples emissão da NFS-e determinará o recolhimento dos tributos sobre todas as taxas.
A análise deve considerar a legislação vigente, a eventual opção pelo regime regular, a composição das receitas e as características das operações realizadas.
Recomendação: a classificação e o enquadramento tributário devem ser validados com o contador responsável pelo condomínio.
6. A nota fiscal do condomínio é a mesma nota fiscal da administradora?
Não. São documentos relacionados a operações distintas e devem ser tratados separadamente.
A administradora emite documentos fiscais relativos aos serviços que presta, conforme a legislação aplicável à sua atividade.
O condomínio, por sua vez, deverá observar as regras específicas para documentar as taxas, os demais valores condominiais e outras receitas abrangidas pela obrigação fiscal.
A distinção é importante porque a receita da administradora não se confunde com os valores arrecadados em nome do condomínio.
Mesmo quando a administradora executa operacionalmente o procedimento de emissão, é necessário identificar corretamente o responsável pela operação e observar os requisitos do documento fiscal.
A organização dos cadastros e dos processos internos ajuda a evitar divergências entre os registros financeiros, os documentos fiscais e a escrituração contábil.
7. Como preparar a gestão condominial para a emissão fiscal?
A adequação não deve se limitar à implantação de um procedimento de emissão. É necessário revisar a qualidade das informações financeiras e definir responsabilidades para cada etapa.
Revise os cadastros
Confirme os dados cadastrais do condomínio, o CNPJ e as informações dos imóveis necessárias à emissão.
Organize o plano de contas
Verifique se as receitas estão classificadas de forma consistente e se o sistema permite identificar separadamente as diferentes rubricas que compõem as cobranças.
Defina responsabilidades operacionais
Estabeleça quem será responsável pela preparação dos dados, pela emissão, pela conferência dos documentos e pelo tratamento de eventuais rejeições.
Valide o fluxo com a contabilidade
A classificação das receitas, a eventual opção pelo regime regular e o tratamento do IBS e da CBS devem ser avaliados de acordo com a situação concreta do condomínio.
Avalie a integração dos sistemas
Quando os dados financeiros estão distribuídos em diferentes plataformas, a integração pode reduzir a redigitação e facilitar a conferência das informações.
A preparação antecipada reduz a dependência de procedimentos manuais e permite identificar inconsistências antes do início da obrigatoriedade.
8. Qual é o papel da tecnologia na adequação fiscal dos condomínios?
A emissão fiscal depende de informações confiáveis sobre as cobranças e os cadastros. Por isso, a qualidade dos processos de gestão é um fator importante para a adaptação às novas regras.
Em administradoras com carteiras extensas, a conferência manual de cada cobrança pode aumentar o esforço operacional e dificultar a identificação de inconsistências.
Uma plataforma de gestão condominial pode contribuir para organizar os dados financeiros, centralizar informações e padronizar rotinas administrativas.
A integração entre o sistema de gestão e a solução responsável pela emissão fiscal também pode reduzir a duplicidade de informações, desde que respeite as especificações técnicas e as regras aplicáveis.
Nesse contexto, a tecnologia deve ser entendida como parte da organização operacional, e não como substituta da análise tributária.
A Octopus atua na gestão condominial por meio de recursos digitais voltados à administração e à organização das rotinas dos condomínios. A manutenção de informações consistentes e processos bem definidos contribui para que síndicos e administradoras se preparem para mudanças regulatórias com maior previsibilidade.
Perguntas frequentes sobre nota fiscal para condomínio
Qual é o prazo previsto para a emissão fiscal das cobranças condominiais?
O cronograma estabelecido pelo Ato Conjunto RFB/CGIBS nº 4/2026 prevê 1º de dezembro de 2026 para a documentação fiscal das taxas e demais valores condominiais, bem como de outras receitas do condomínio edilício.
Qual código deve ser utilizado na NFS-e para operações condominiais?
A Nota Técnica SE/CGNFS-e nº 009, versão 1.01, prevê o código de tributação nacional 99.05.01 — Operações Condominiais. Sua utilização deve observar o escopo e as regras do leiaute oficial.
O código 99.05.01 corresponde à tributação pelo ISS?
Não. De acordo com a documentação técnica oficial, o código foi criado no grupo de operações relacionadas ao IBS e à CBS, mas não ao ISSQN.
A emissão da NFS-e significa que o condomínio deverá recolher IBS e CBS?
Não necessariamente. A emissão documental e a incidência tributária são questões diferentes. O enquadramento deve ser analisado conforme o artigo 26, § 2º, da Lei Complementar nº 214/2025, suas alterações posteriores e as características do condomínio.
A administradora pode realizar a emissão em nome do condomínio?
A administradora pode participar operacionalmente do processo, desde que sejam respeitadas as regras aplicáveis e a correta identificação do responsável pela operação. O documento fiscal do condomínio não se confunde com aquele emitido pela administradora pelos serviços que presta.
O condomínio precisa discriminar os componentes da taxa condominial?
O leiaute técnico prevê um grupo próprio para o detalhamento das cobranças e dos descontos, além de informações relativas ao imóvel. A discriminação deve seguir os campos e as regras de negócio da versão vigente da documentação técnica.
Conclusão
A emissão de nota fiscal para condomínio deve ser analisada à luz da legislação da Reforma Tributária, do cronograma de documentos fiscais eletrônicos e das especificações técnicas da NFS-e nacional.
O código 99.05.01, previsto na Nota Técnica SE/CGNFS-e nº 009, versão 1.01, estabelece uma classificação específica para operações condominiais. Paralelamente, o artigo 26, § 2º, da Lei Complementar nº 214/2025, com suas alterações posteriores, estabelece regras próprias para o tratamento do IBS e da CBS nos condomínios edilícios.
Para síndicos e administradoras, a preparação exige revisar cadastros, organizar as receitas, validar o enquadramento tributário e definir processos para a emissão e a conferência dos documentos fiscais.
A tecnologia pode contribuir para essa adaptação ao centralizar informações e facilitar as rotinas administrativas. Com processos organizados e acompanhamento das normas oficiais, a gestão condominial estará mais preparada para atender às exigências fiscais.
A Octopus acompanha a evolução da gestão condominial e reforça a importância de combinar organização administrativa, informação confiável e tecnologia para enfrentar as mudanças regulatórias.
Aviso: este conteúdo tem finalidade informativa e não substitui a orientação de um profissional contábil ou tributário. A aplicação das normas deve ser confirmada conforme a legislação vigente e a situação específica de cada condomínio.
Referências oficiais
Lei Complementar nº 214/2025 — Portal da Legislação, Presidência da República.
Documentação técnica da Reforma Tributária do Consumo — Portal Nacional da NFS-e.
Orientações sobre prazos para destaque de IBS e CBS na NFS-e — Portal Nacional da NFS-e.
Atos conjuntos da Reforma Tributária — Receita Federal.